Na konferenci Právo a daně mluvil Tomáš Ditrych, zakladatel a řídící partner advokátní kanceláře Ambit, o tom, jak vybrat vhodný model zaměstnaneckého programu. Phantom shares, klasické akciové programy i kvalifikované opce mají své místo. Nový režim účinný od ledna 2026 řeší dlouholetý problém zdanění před likviditou; jeho praktické využití ale závisí mimo jiné na určení tržní hodnoty.
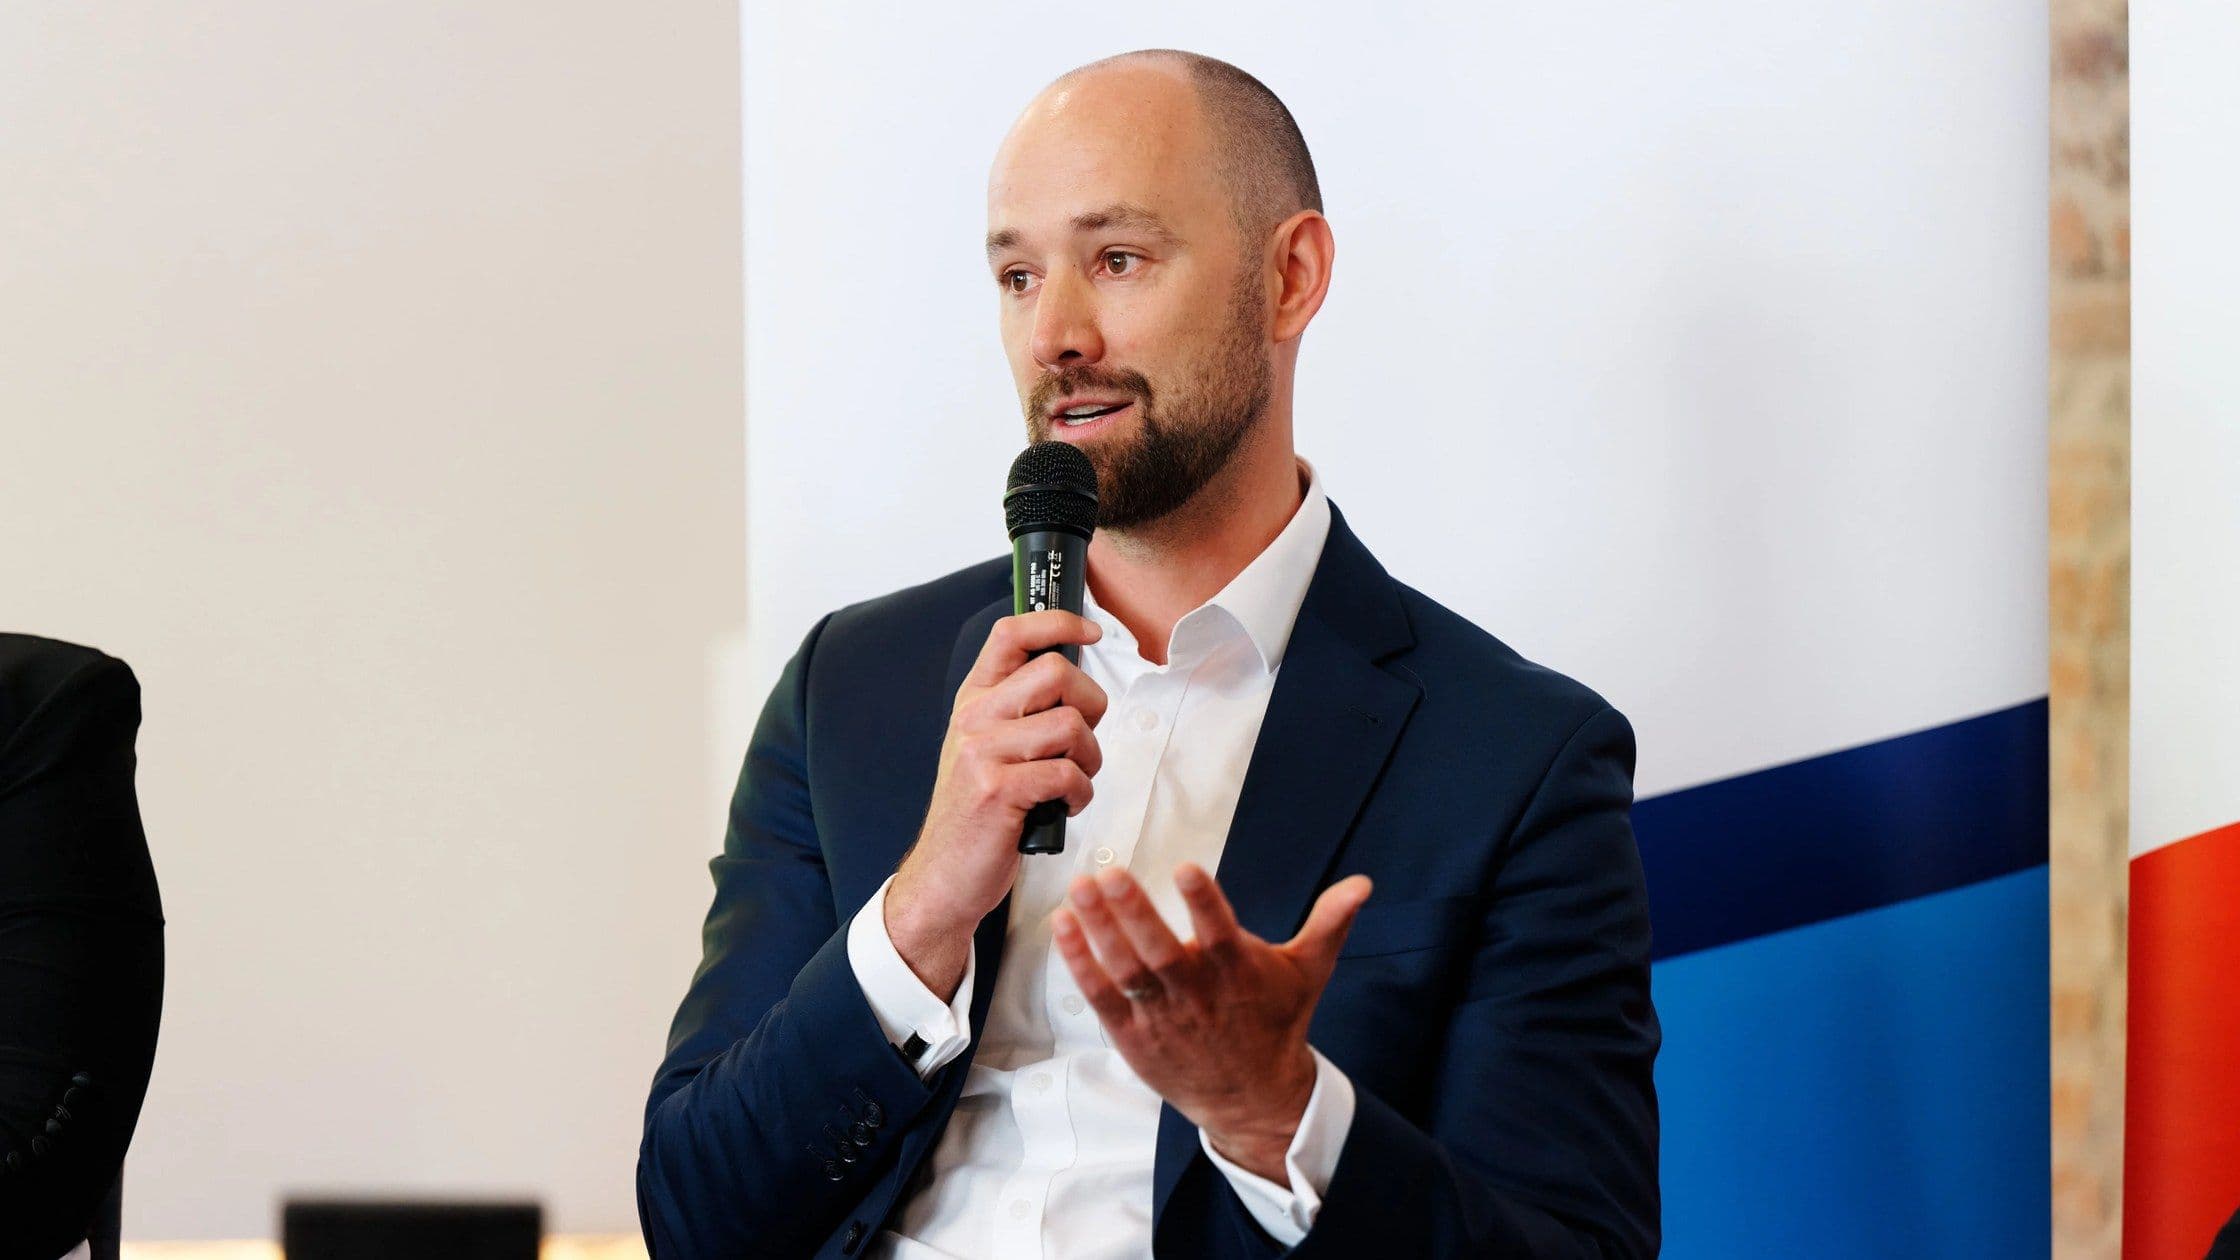
Na konferenci Právo a daně, kterou 13. května 2026 v pražské Truhlárně uspořádaly Ekonomický deník a Česká justice, vystoupil Tomáš Ditrych, zakladatel a řídící partner advokátní kanceláře Ambit, v panelu „Daně a konkurenceschopnost: Co pálí český byznys a daňové poplatníky?“. Diskuse se vedle zaměstnaneckých akcií věnovala také daňovým přiznáním, digitalizaci, odpočtům na výzkum a vývoj, startupovému zákonu a budoucnosti zdanění společností. Moderovala ji Alžběta Vejvodová. Úvodní vystoupení měla generální ředitelka Finanční správy Simona Hornochová. Na konferenci vystoupila rovněž ministryně financí Alena Schillerová s příspěvkem k připravované EET 2.0 a k osvobození spropitného v gastronomii od daně. Více o programu nabízí stránka konference.
Při volbě zaměstnaneckého programu záleží na cíli společnosti, její struktuře i na tom, komu chce podíl na hodnotě nabídnout. V Česku jsou k dispozici tři modely. Každý má své místo: liší se tím, zda poskytuje skutečné vlastnictví, koho lze zapojit a kdy vzniká daňová povinnost.
Proč motivační programy
Motivační program může klíčovým lidem nabídnout podíl na budoucí hodnotě společnosti. Jeho nastavení rozhoduje o tom, zda jde o skutečné vlastnictví, jaké daňové povinnosti vzniknou a zda program odpovídá potřebám společnosti i lidí, které chce zapojit.
„Ve start-upu potřebujete nabídnout mimořádně talentovanému zaměstnanci něco víc než jen měsíční odměnu, u které často nemůžete konkurovat velkým korporacím. Takže potřebujete přilákat talent tím, že mu nabídnete možnost získat ve vaší společnosti opci na budoucí podíly nebo akcie. Tím z něj učiníte spolumajitele a motivujete jej k práci a budování společné firmy.“
Tomáš zdůraznil, že opční programy mohou podpořit rozvoj nejen technologických start-upů: „Je prokázáno, že státy, které mají výhodné opční režimy, přitahují větší množství začínajících společností.“
Tři modely pro různé potřeby
- Phantom shares. Jde o čistě smluvní ujednání, které sleduje ekonomickou hodnotu akcií, ale zaměstnanci nedává skutečné vlastnictví. Výplata nastává při dohodnuté události, typicky při prodeji společnosti. Program lze zavést během několika dní, bez změn stanov, notáře a zápisu do rejstříku; cap table zůstává nedotčen. Zapojit lze i kontraktory a poradce. Daňově se výplata posuzuje jako bonus, tedy podléhá dani z příjmu a odvodům. Hodí se, když společnost chce jednoduché smluvní řešení, zachovat stávající vlastnickou strukturu nebo zahrnout i lidi mimo zaměstnanecký poměr.
- Kvalifikované opční programy. Režim podle § 6a ZDP platí od 1. ledna 2026 a umožňuje získat skutečný kapitál bez zdanění před likviditou. Příjem se řadí mezi ostatní příjmy a nepodléhá sociálnímu ani zdravotnímu pojistnému. Program je dostupný jen zaměstnancům a společnostem, jejichž skupina nepřekračuje limit obratu 2,5 miliardy Kč nebo aktiv 2 miliardy Kč. Opci lze vykonat nejdříve po třech letech, případně dříve při kvalifikovaném exitu nebo IPO. Při udělení je nutné stanovit tržní hodnotu a informovat finanční úřad. Tento model může vyhovovat oprávněným společnostem, které chtějí skutečné vlastnictví bez zdanění před likviditou.
- Klasické akciové programy. Zaměstnanec získává skutečné vlastnictví a dividendová práva, což umožňuje výrazné sladění jeho zájmů se společností. Program se hodí pro společnosti, jejichž struktura takové vlastnictví unese. Daňová povinnost vzniká už při nabytí podílu. Odklad daně zavedený v roce 2024 se start-upům v praxi příliš neosvědčil, protože při odchodu zaměstnance mohlo vzniknout doplacení daně.
Co by pomohlo
U kvalifikovaných opcí zůstává praktickou otázkou stanovení tržní hodnoty při udělení opce. Tomáš k tomu uvedl: „Současná právní úprava předpokládá určení tržní hodnoty při udělení a vykonání opce, což je u start-upu poměrně náročnou disciplínou. Můžete si nechat zpracovat znalecký posudek, ale jeho vypracování bývá časově i finančně náročné. Praxe by uvítala jednoduchou metodiku, jak v takových případech k určení tržní hodnoty přistupovat.“
Simona Hornochová v diskusi reagovala, že ocenění podílů nepovažuje za zásadní překážku, protože start-upy potřebují hodnotu podniku dokumentovat také vůči investorům. Zároveň uvítala jednání zainteresovaných stran o možných úpravách zdanění zaměstnaneckých akcií.
Ambit navrhuje a zavádí všechny tři typy programů. Přehled najdete na stránce ESOP, s volbou a nastavením pomůže ESOP kalkulačka. Více o Tomáši Ditrychovi. Ambit byl jedním z partnerů konference. Děkujeme pořadatelům za pozvání a věcnou diskusi.